Die Frage wirkt zunächst technisch. In Wahrheit ist sie strategisch – und sie entscheidet über die Zukunftsfähigkeit einer ganzen Industrie. Die deutsche Automotive‑Zulieferlandschaft steht an einem Wendepunkt: Das Kerngeschäft schrumpft, die Abrufe schwanken, die Margen erodieren. Gleichzeitig entstehen neue Märkte, die genau das schätzen, was Zulieferer seit Jahrzehnten perfektioniert haben: Präzision, Skalierung, Prozesssicherheit.
Strategische Konsequenz: – Diversifikation ist kein Trend, sondern eine Notwendigkeit.
Fast 80 % der deutschen Zulieferer arbeiten aktiv an neuen Geschäftsfeldern
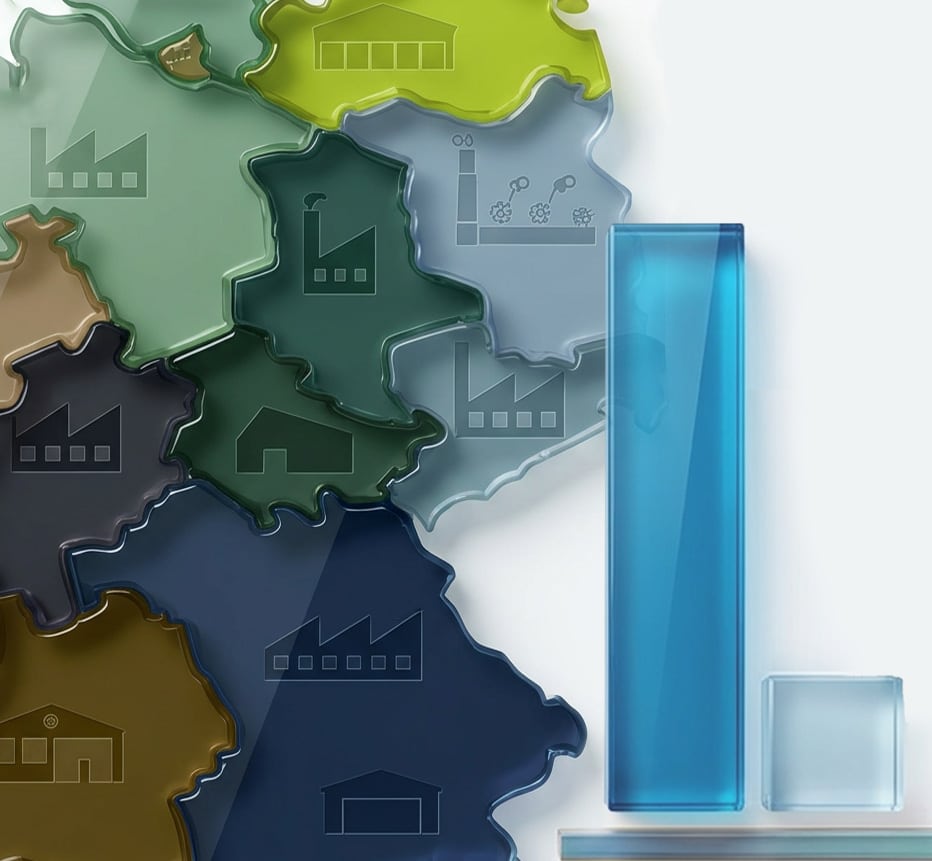
Die Lage: Das Geschäftsmodell verliert seine Stabilität: Die Automobilindustrie war über Jahrzehnte ein verlässlicher Taktgeber. Heute ist sie ein Risikofaktor. Die Gründe sind offensichtlich.
Chancen: Risikostreuung, höhere Margen in Nischenmärkten, Unabhängigkeit von Abrufschwankungen der OEMs.
Die Kompetenzmatrix
Der Schlüssel: Bevor Unternehmen in neue Märkte springen, müssen sie verstehen, was sie wirklich können. Die Kompetenzmatrix ist dabei kein theoretisches Werkzeug, sondern ein strategischer Spiegel:
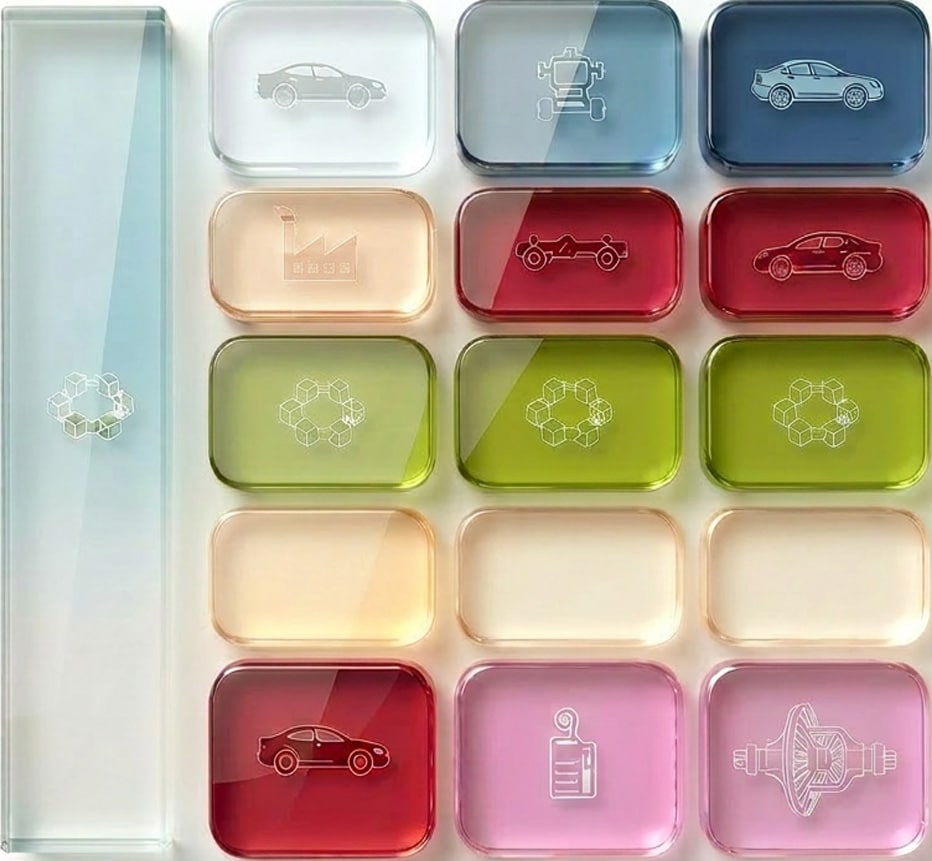
Identifikation von White Spaces: Wo passt die vorhandene Maschinenausstattung und das Werkstoff-Know-how? White Spaces entstehen dort, wo bestehende Fähigkeiten auf neue Bedarfe treffen ohne dass große Investitionen nötig sind.
Make-or-Buy: Organisch wachsen oder zukaufen
Der Weg: Der Markteintritt in neue Märkte kann grundsätzlich auf zwei Wegen erfolgen: durch organisches Wachstum oder durch eine Akquisition.
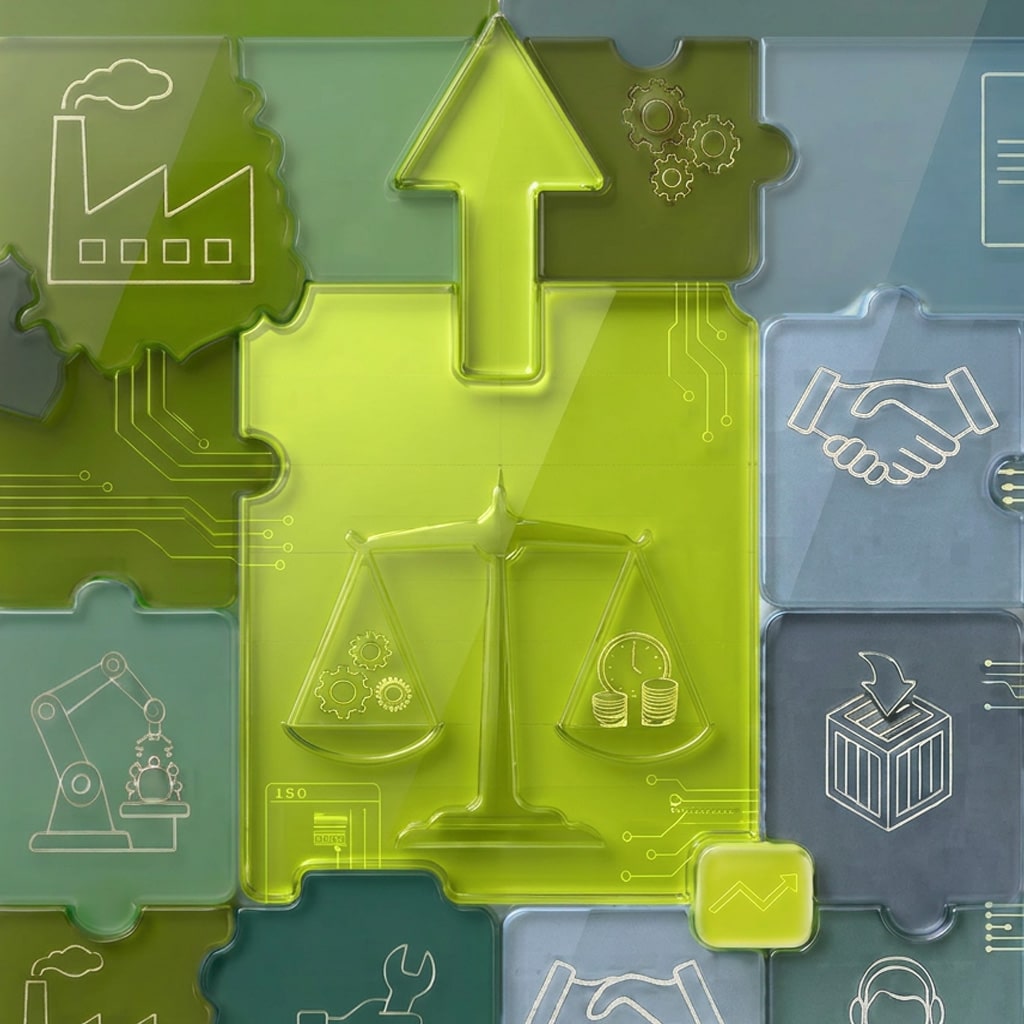
Make-or-Buy-Entscheidungen hängen letztlich davon ab, wie groß die Distanz zwischen den heutigen Kompetenzen eines Unternehmens und den Anforderungen des angestrebten Zielmarktes ist. Je größer diese Distanz ist, desto eher kann eine Akquisition sinnvoll sein, während bei geringer Distanz häufig der organische Aufbau die passendere Strategie darstellt.
Die Märkte, in denen Präzision und Prozesssicherheit heute gebraucht werden
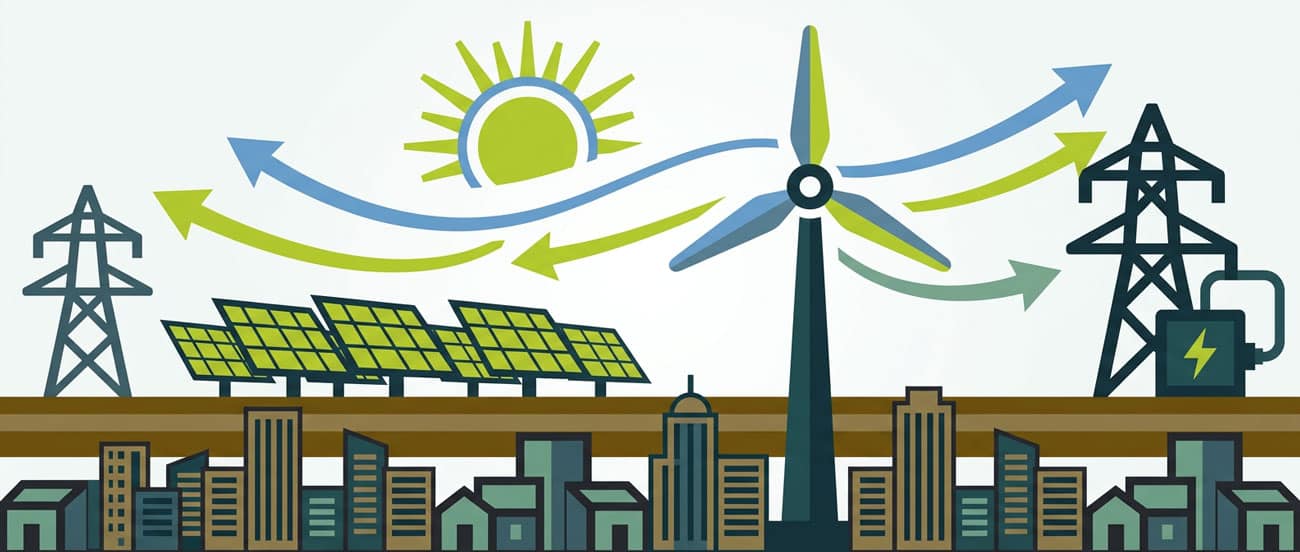
Energy Infrastructure – der industrielle Aufbruch
Europa investiert massiv in Wasserstoff, Netzausbau und Wärmepumpen. Die Nachfrage nach metallischen Präzisionskomponenten steigt rasant:
Der Markt wächst zweistellig – und er braucht genau das, was Zulieferer liefern können.
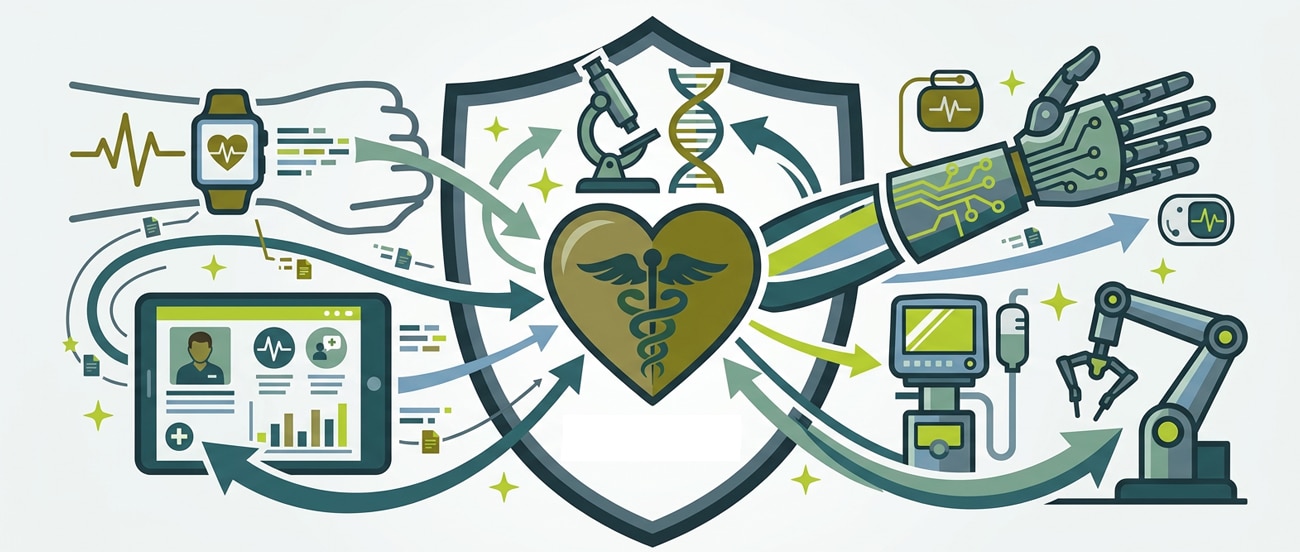
Medizintechnik – hohe Anforderungen, stabile Margen
Die Branche wächst seit Jahren kontinuierlich. Sie verlangt:
Hier gibt es ähnliche Qualitätsstandards wie IATF 16949, aber andere Zulassungswege. Für viele Zulieferer ist MedTech der natürlichste Schritt außerhalb des Automotive‑Kosmos.
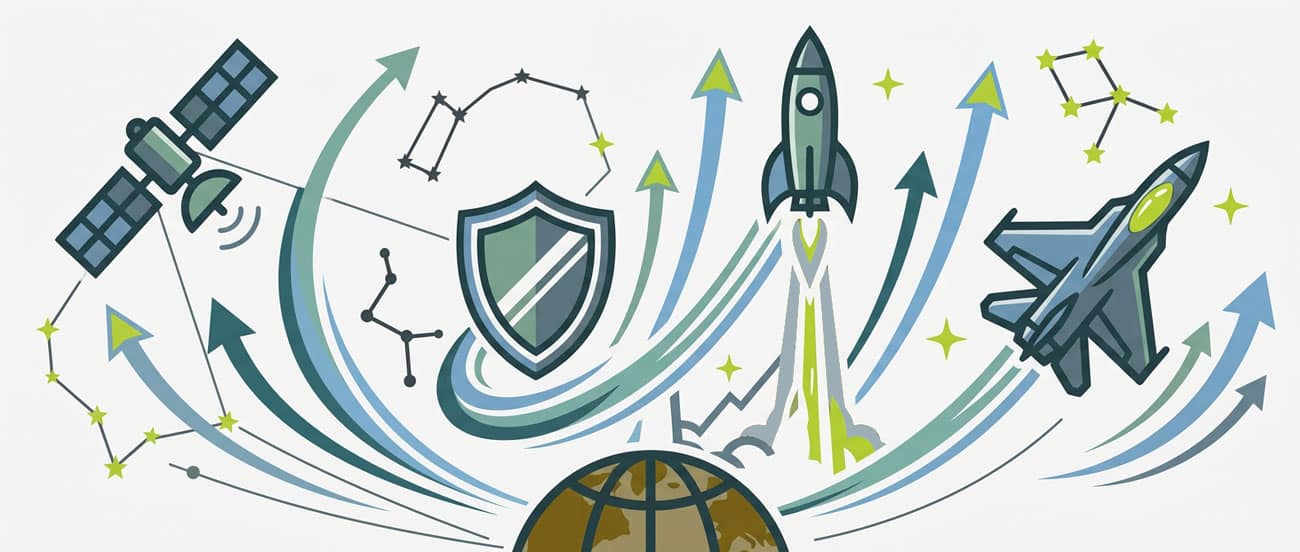
Defense & Aerospace – die sicherheitspolitische Zeitenwende
Die Budgets steigen, die Nachfrage nach High‑Reliability‑Komponenten ebenfalls. Laut aktuellen Studien bauen rund ein Viertel der Zulieferer bereits Geschäft in Defense auf. Hier gibt es aktuell hohe Bedarfe durch die sicherheitspolitische Zeitenwende. Aerospace und Defense sind anspruchsvoll – aber sie honorieren Qualität und Zuverlässigkeit mit stabilen Preisen.
Neue Märkte verlangen neue Denkweisen
- Diversifikation ist kein Projekt. Sie ist eine strategische Neuausrichtung.
- Diversifikation gelingt nicht als einsame Managemententscheidung, sie erfordert die Kraft der gesamten Organisation – „it‘s about people“!
- Die Frage ist nicht mehr, ob Zulieferer diversifizieren sollten, sondern wie konsequent sie es tun.
- Die Unternehmen, die jetzt handeln, haben einen Vorteil: Sie können ihre Automotive‑Stärken in Märkte tragen, die Präzision und Zuverlässigkeit genauso schätzen, aber besser bezahlen.
Effizienz, Taktung und der Null-Fehler-Anspruch der Automotive‑Mentalität sind ein Vorteil, wenn sie richtig eingesetzt werden.
Die Zukunft gehört denen, die ihre Kompetenzen neu denken, ohne ihre Identität zu verlieren
Wer überall Chancen sieht, hat keine Strategie
Nicht jeder Markt ist ein guter Markt. Diversifikation ist kein Spaziergang. Die größten Stolpersteine sind lange Zertifizierungsphasen (MDR, EN‑Normen), hohe Anlaufkosten, Gefahr der Verzettelung und unterschätzte Vertriebsaufwände. Es ist kein Zeichen von Schwäche, sich professionelle Unterstützung zu holen. Es ist ein Zeichen von Reife. Mut ist nicht laut. Mut heißt, rechtzeitig die richtigen Entscheidungen zu treffen.